

 Azərbaycanca
 English
 Русский
 İndi əlaqə saxla


 Az
İcbari əmlak sığortası varsa, ipoteka tələbi də avtomatik qarşılanır? Həmişə yox. İpoteka üçün əmlak sığortası seçərkən icbari təminatı, kredit müqaviləsindəki sığorta şərtlərini və əlavə təminat ehtiyacını ayrı-ayrılıqda nəzərdən keçirmək vacibdir.
Bu fərqləri gözdən qaçırmaq təminatın əhatəsini yanlış anlamağa və təklifləri yalnız qiymətə görə seçməyə səbəb ola bilər. Bu bələdçidə kredit müqaviləsindəki sığorta şərtlərini, təminatı və istisnaları necə yoxlamağı, təklifləri hansı meyarlarla müqayisə etməyi öyrənəcəksən.
Key Takeaways
- İpoteka üçün əmlak sığortası seçərkən kredit müqaviləsindəki tələbləri sığorta müqaviləsinin təminatından ayrıca yoxla.
- Sığorta təminatının, sığorta məbləğinin və sığorta haqqının fərqini anla ki, təklifləri düzgün müqayisə edəsən.
- Qərar verməzdən əvvəl yalnız sığorta haqqına deyil, istisnalara və müqavilə şərtlərinə də bax.
- Əvvəlcə kredit müqaviləsində sığorta ilə bağlı bəndləri tap, sonra tələb olunan təminat və məbləği müəyyənləşdir.
- Bizdə 10-dan çox sığorta şirkətinin əmlak sığortası təkliflərini müqayisə edib sığorta müqaviləsini onlayn rəsmiləşdirə bilərsən.
İpoteka üçün əmlak sığortası nədir və nəyi aydınlaşdırır?
İpoteka krediti götürürsənsə, əsas sual budur: mənzilin icbari sığortası kredit müqaviləsində tələb olunan bütün şərtləri qarşılayırmı? Cavab avtomatik olaraq “bəli” deyil. İpoteka üçün əmlak sığortası girov qoyulan əmlakla bağlı riskləri sığorta müqaviləsində göstərilən həddə qarşılamaq üçün nəzərdə tutulur. Kredit müqaviləsi isə kreditorun sığorta ilə bağlı tələbini müəyyən edir. Bu iki sənədi ayrı-ayrılıqda oxumaq lazımdır.
Beynəlxalq mənbələrdə Mortgage insurance ifadəsi bəzən borcalan kredit öhdəliyini yerinə yetirmədikdə kreditorun mümkün zərərini qarşılayan sığortaya aid edilir. Bu anlayışı Azərbaycanda ipoteka ilə alınan əmlakın sığortalanması ilə qarışdırma. Adlar oxşar səslənsə də, məqsəd və təminat müqavilənin şərtlərindən asılıdır.
İcbari əmlak sığortası ipoteka sığortası deməkdirmi?
İcbari əmlak sığortası yaşayış əmlakını qanunla müəyyən edilən sığorta qaydaları çərçivəsində qoruyan sığorta növüdür. İpoteka ilə yüklü əmlakın sığortalanması tələbi də mövcuddur. Ancaq icbari sığortanın olması öz-özlüyündə bankın kredit müqaviləsindəki bütün tələblərin qarşılandığını göstərmir. Tələb olunan sığorta məbləği, təminat və sənədləşmə qaydası konkret kredit şərtləri ilə bağlı ola bilər.
Ona görə yalnız sığorta sənədinin adını yoxlamaq kifayət etmir. Kredit müqaviləsində sığorta ilə bağlı bəndi tap, sonra onu təklif olunan sığorta müqaviləsinin təminatı ilə tutuşdur. Tələblər kredit məhsuluna və kreditorun şərtlərinə görə dəyişə bilər. Seçimini məhz imzalayacağın kredit müqaviləsindəki tələblərə əsaslandır.
Kredit müqaviləsi ilə sığorta müqaviləsi nəyi müəyyən edir?
Kredit müqaviləsi borcalanla kreditor arasındakı maliyyə şərtlərini, o cümlədən borcun ödənilməsi və sığorta ilə bağlı öhdəlikləri müəyyən edir. Sığorta müqaviləsi isə sığorta təminatının nələri əhatə etdiyini və tərəflərin hüquq və öhdəliklərini göstərir.
Yadda saxlamaq üçün: kredit müqaviləsi sığorta ilə bağlı tələbi, sığorta müqaviləsi isə həmin təminatın sərhədlərini müəyyən edir. Beləliklə, sığortanın mövcudluğunu yoxlamaqla kifayətlənmir, onun kredit şərtlərinə uyğunluğunu da nəzərdən keçirirsən. Növbəti addım təminatı, sığorta məbləğini və istisnaları bir-birindən ayırmaqdır.
İpoteka üçün sığortada təminat, məbləğ və istisnaları necə anlamaq olar?
Təklifləri müqayisə edərkən üç anlayışı bir-birindən ayır: sığorta təminatı, sığorta məbləği və sığorta haqqı. Birincisi hansı risklərin qarşılandığını, ikincisi mümkün ödəniş üçün müqavilədə müəyyən edilən yuxarı həddi, üçüncüsü isə sığorta üçün ödədiyin məbləği göstərir. Bu göstəricilər əlaqəlidir, amma eyni məna daşımır.
İpoteka üçün əmlak sığortası seçərkən təkcə təminat məbləğinin kredit tələbinə uyğun görünməsinə əsaslanma. Əhatə olunan risklər, istisnalər və ödəniş qaydaları da qərara təsir edir. Eyni əmlak üçün hazırlanan təkliflərdə bu şərtlərin eyni olduğunu əvvəlcədən güman etmək olmaz. Hər müqavilədə yazılanları müqayisə et.
Sığorta təminatı və istisnaları müqavilədə haradan yoxlamalı?
Əvvəl sığorta müqaviləsində təminatın təsvir olunduğu bölməni tap. Orada hansı risklərin sığorta hadisəsi sayıldığı və ödənişin hansı şərtlərlə nəzərdə tutulduğu göstərilir. Sonra istisnalar bölməsini oxu. İstisnalar müəyyən hallarda sığorta ödənişinə təsir edə və ya həmin halı təminatdan kənarda saxlaya bilər. Dəqiq nəticə müqavilənin ifadəsindən asılıdır.
Qısa yoxlama üçün bu suallara cavab axtar:
- Hansı risklər açıq şəkildə təminata daxil edilib?
- Hansı hallar istisna kimi göstərilib?
- Sığorta hadisəsi barədə məlumat vermək və ödəniş üçün müraciət etmək qaydası necə təsvir olunub?
- Ödənişin hesablanması və mümkün məhdudiyyətlər hansı şərtlərlə müəyyən edilib?
Şərtlər aydın deyilsə, fərziyyə yürütmə. Müqavilədəki konkret bəndi dəqiqləşdir. Bu yanaşma ümumi məhsul təsvirinə baxmaqdan daha etibarlıdır.
Sığorta məbləği ilə sığorta haqqının fərqi nədir?
Sığorta məbləği müqavilədə göstərilən təminat həddidir. Sığorta haqqı isə həmin sığorta təminatına görə ödədiyin məbləğdir. Aşağı sığorta haqqı avtomatik olaraq daha uyğun təklif demək deyil. Təminat, istisnalar və ödəniş şərtləri fərqlənirsə, qiymətləri təkbaşına müqayisə etmək natamam nəticə verə bilər.
Təkliflərdə əmlak barədə daxil edilən məlumatların, sığorta məbləğinin və seçilmiş təminatın necə nəzərə alındığını yanaşı yoxla. Fərqin səbəbini təqdim olunan şərtlərdən müəyyən etmək olar. Bizdə 10-dan çox sığorta şirkətinin əmlak sığortası təkliflərini müqayisə edərkən bu göstəriciləri bir yerdə nəzərdən keçirə bilərsən. Beləliklə, sənə uyğun əmlak sığortası təkliflərini daha aydın meyarlarla seçərsən.
İpoteka üçün əmlak sığortası təkliflərini hansı meyarlarla müqayisə etməli?
İpoteka üçün əmlak sığortası təkliflərini düzgün müqayisə etmək üçün onları eyni meyarlarla nəzərdən keçir. Əvvəl kredit müqaviləsindəki sığorta tələbini müəyyən et. Sonra hər təklifin həmin tələbə uyğunluğunu, təminatını və istisnalarını yoxla. Beləliklə, seçim yalnız sığorta haqqına əsaslanmır.
Təklifləri müqayisə edərkən hansı məlumatları yanaşı yoxlamalı?
Aşağıdakı cədvəli təkliflərdə verilən məlumatlarla doldur. Eyni risk üzrə şərtləri sığortaçılar arasında yanaşı müqayisə et. Təklifdə göstərilməyən məlumatı özündən əlavə etmə. Hər hansı bənd aydın deyilsə, müqavilənin müvafiq hissəsini tapıb dəqiqləşdir.
| Meyar | Təklif A | Təklif B |
|---|---|---|
| Sığorta haqqı | Təklifdəki məbləğ | Təklifdəki məbləğ |
| Sığorta təminatı | Əhatə olunan risklər və təminat həddi | Əhatə olunan risklər və təminat həddi |
| İstisnalar | Müqavilədə göstərilən istisnalar | Müqavilədə göstərilən istisnalar |
| Qüvvədəolma şərtləri | Müddət və qüvvəyə minmə qaydası | Müddət və qüvvəyə minmə qaydası |
| Ödəniş şərtləri | Müraciət və ödəniş qaydası | Müraciət və ödəniş qaydası |
Cədvəldəki hər sətri sığorta müqaviləsindəki məlumatla tutuşdur. Xüsusilə təminat həddinin və əhatə olunan risklərin kredit müqaviləsindəki tələblərə uyğunluğunu ayrıca yoxla. Müqayisə zamanı təkliflərdə olmayan təminat və ya şərtləri fərz etmə.
Ən ucuz təklif həmişə uyğun seçimdirmi?
Ən aşağı sığorta haqqı avtomatik olaraq ən uyğun seçim deyil. Qiyməti təminatla birlikdə qiymətləndir: eyni risklər əhatə olunurmu, istisnalar nələrdir və ödəniş hansı qaydada nəzərdə tutulub? Sığorta haqqı fərqlənirsə, cədvəldəki digər şərtlərə də bax. Qiymət fərqinin səbəbini yalnız təklifdəki məlumatlara əsasən müəyyən et.
- Kredit müqaviləsində tələb olunan sığorta məbləğini və şərtləri qeyd et.
- Hər təklifdə uyğun təminatın olub-olmadığını yoxla.
- İstisnaları və ödəniş qaydasını müqayisə et.
- Yalnız bundan sonra sığorta haqqını digər meyarlarla birlikdə dəyərləndir.
Bu müqayisə sığorta seçimini aydınlaşdırır, amma kredit qərarını əvəz etmir və kredit şərtlərini müəyyənləşdirmir. Son seçimini öz kredit müqaviləndəki tələblər və əmlakın üçün vacib hesab etdiyin təminatla tutuşdur.
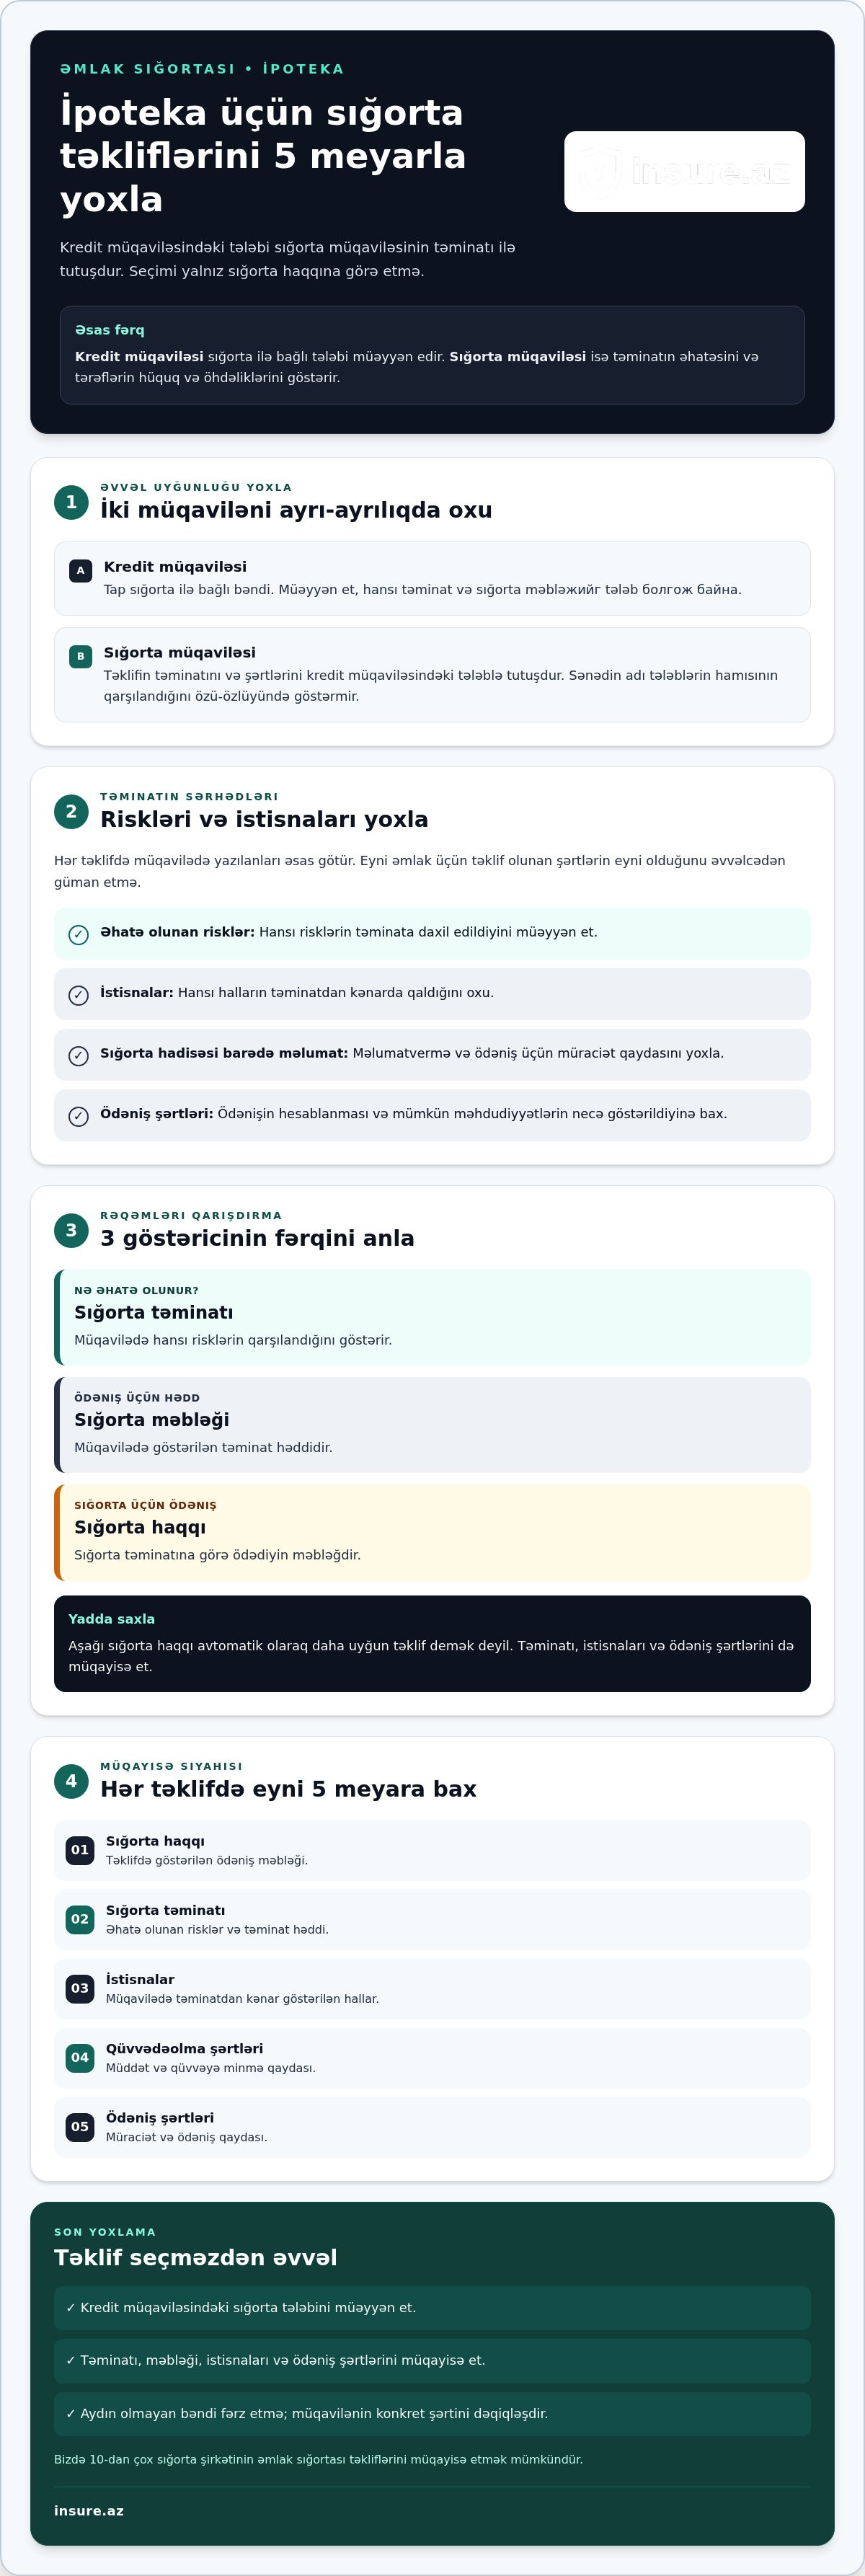
Sığorta müqaviləsini seçməzdən əvvəl bu yoxlama addımlarını tamamla
Uyğun sığorta seçmək üçün sənədləri bu ardıcıllıqla yoxla. Əvvəlcə kredit müqaviləsindəki tələbi müəyyən et. Sonra onu sığorta təklifinin şərtləri ilə tutuşdur. Beləliklə, bankın tələbi ilə sığorta təminatını qarışdırmadan seçim edə bilərsən.
Kredit və sığorta sənədlərini necə tutuşdurmalı?
Hər sənəd fərqli məlumat verir. Kredit müqaviləsində sığorta ilə bağlı yazılanları ayrıca qeyd et. Sığorta təklifində isə təminata, sığorta məbləğinə, müddətə və istisnalara bax. Məlumatları sənədlər üzrə ayrı saxla, sonra uyğunluğunu yoxla.
- 1-ci addım: Tap. Kredit müqaviləsində sığorta barədə bəndi müəyyən et. Orada göstərilən məbləği, tələb olunan təminatı və digər şərtləri ayrıca yaz.
- 2-ci addım: Müqayisə et. Sığorta təklifində göstərilən təminatı və məbləği kredit müqaviləsindəki tələblə tutuşdur. Təkcə məhsulun adına əsaslanma.
- 3-cü addım: İstisnaları oxu. Təminata daxil olmayan halları və ödənişlə bağlı şərtləri sığorta müqaviləsində yoxla. Risklər və məhdudiyyətlər sənəddə necə ifadə olunubsa, elə də nəzərə al.
- 4-cü addım: Uyğunluğu ayırd et. Kredit sənədindəki tələb kreditorun şərtidir. Sığorta sənədindəki təminat isə sığortaçının üzərinə götürdüyü öhdəliyin sərhədini göstərir. Birinin digərini avtomatik təsdiqlədiyini düşünmə.
Rəsmiləşdirmədən əvvəl hansı məlumatları yoxlamalı?
Seçim etdikdən sonra məlumatları son dəfə diqqətlə nəzərdən keçir. Əmlak və sığortalı barədə məlumatlarda yanlışlıq varsa, sığorta müqaviləsi gözlədiyin məlumatları əks etdirməyə bilər. Təklifdə göstərilən sığorta haqqını və ödəniş qaydasını da müqavilədəki müvafiq şərtlərlə tutuşdur.
- Əmlak və sığortalı barədə daxil etdiyin məlumatların düzgünlüyünə bax.
- Sığorta məbləğini, təminatı və istisnaları seçdiyin təkliflə müqayisə et.
- Müqavilədə sığortanın qüvvədəolma müddətini və qüvvəyə minmə şərtlərini oxu.
- Sığorta haqqının məbləğini və ödəniş qaydasını sənəddə yoxla.
Hansısa məlumat aydın deyilsə, rəsmiləşdirmədən əvvəl dəqiqləşdir. Bizdə ipoteka üçün əmlak sığortası təkliflərini müqayisə et, sonra şərtləri sənədlərinlə bir daha tutuşdur. Əmlak sığortası təkliflərini müqayisə et və uyğun variantı onlayn rəsmiləşdir.
İpoteka üçün əmlak sığortasını onlayn müqayisə et və rəsmiləşdir
Hər sığorta şirkətinin təklifini ayrıca axtarmağa ehtiyac yoxdur. Bizdə 10-dan çox sığorta şirkətinin əmlak sığortası təkliflərini bir platformada müqayisə edə bilərsən. Sığorta haqqına baxmaqla kifayətlənmə. Təminatı, istisnaları və müqavilə şərtlərini də nəzərdən keçir, sonra seçdiyin variantı kredit müqaviləsindəki tələblərlə tutuşdur.
İnsure.az-da əmlak sığortası təkliflərini necə müqayisə etməli?
Əmlak sığortası seçimini başladıqdan sonra təqdim olunan təklifləri yanaşı nəzərdən keçir. Hər birində aşağıdakı məlumatları yoxla:
- sığorta haqqının məbləği;
- təminata daxil olan risklər və sığorta məbləği;
- müqavilədə göstərilən istisnalar;
- qüvvədəolma müddəti və ödəniş şərtləri.
Eyni meyarlarla müqayisə aparmaq təkliflər arasındakı fərqləri görməyə kömək edir. Daha aşağı sığorta haqqı olan variantın təminatı və istisnaları da fərqli ola bilər. Buna görə yalnız təklifdə yazılan məlumatlara əsaslan və kredit sənədindəki tələblə uyğunluğunu yoxla.
Uyğun təklifi seçdikdən sonra sığorta müqaviləsini rəqəmsal qaydada rəsmiləşdirə bilərsən. Əvvəlcə daxil etdiyin məlumatların və seçdiyin şərtlərin düzgünlüyünü nəzərdən keçir.
Seçimdən sonra hansı addımı atmalı?
Rəsmiləşdirmədən sonra müqaviləni kredit sənədləri ilə bir daha tutuşdur. Sığorta məbləğinin, təminatın və müddətin kredit müqaviləsində göstərilən tələblərə uyğunluğunu yoxla. Müqaviləni və rəsmiləşdirmə məlumatlarını saxla ki, ehtiyac olduqda tapa biləsən.
Onlayn müqayisə sığorta seçimini rahatlaşdırır, lakin bankın kredit qərarını və kredit müqaviləsinin şərtlərini əvəz etmir. Kredit tələblərini kredit sənədindən, təminatın sərhədlərini isə sığorta müqaviləsindən öyrən. Əmlak sığortası təkliflərini müqayisə et və sənə uyğun variantı seç.
Uyğun sığorta seçimini inamla tamamla
İpoteka üçün əmlak sığortası seçərkən icbari sığortanın mövcudluğuna baxmaqla kifayətlənmə. Kredit müqaviləsindəki tələbləri sığorta müqaviləsinin təminatı, məbləği və istisnaları ilə ayrıca tutuşdur. Beləliklə, hansı şərtlərin əmlakın qorunmasına, hansılarının isə kredit öhdəliyinə aid olduğunu daha aydın görəcəksən.
Seçimdə sığorta haqqı vacibdir, amma tək meyar deyil. Müqavilənin qüvvədəolma müddətini, əhatə olunan riskləri və ödəniş şərtlərini də nəzərdən keçir. Rəsmiləşdirmədən əvvəl daxil etdiyin əmlak və sığortalı məlumatlarını yoxla, sonra sənədləri saxla. Bu addımlar sənə və ailənə uyğun təminatı daha diqqətlə seçməyə kömək edir.
Bizdə 10-dan çox sığorta şirkətinin əmlak sığortası təkliflərini eyni platformada müqayisə etmək mümkündür. Uyğun variantı seçdikdən sonra sığorta müqaviləsini rəqəmsal qaydada rəsmiləşdirə bilərsən. Əmlak sığortası təkliflərini müqayisə et və qərarını aydın məlumatlara əsaslandır. Addım-addım yanaş, sənədləri diqqətlə yoxla və evin üçün uyğun sığorta seçimini rahatlıqla tamamla.
Tez-tez verilən suallar
İpoteka üçün əmlak sığortası mütləqdirmi?
Azərbaycanda yaşayış əmlakı üçün icbari sığorta tələbi mövcuddur, ipoteka ilə yüklənmiş əmlakın sığortalanması da müvafiq qaydalarla tənzimlənir. Bununla belə, kredit üzrə konkret sığorta şərtləri kredit müqaviləsində göstərilir və bütün ipoteka halları üçün eyni olmaya bilər. Müqavilədə sığorta ilə bağlı bəndləri tap, tələb olunan məbləği və digər şərtləri qeyd et. Hüquqi tələbləri cari rəsmi məlumatla tutuşdur.
İcbari əmlak sığortası ipoteka üçün kifayət edirmi?
İcbari sığortanın olması ipoteka üzrə bütün tələblərin qarşılandığını avtomatik göstərmir. Kredit müqaviləsində göstərilən şərtləri sığorta müqaviləsinin təminatı ilə ayrıca tutuşdur. Sığorta məbləğini, əhatə olunan riskləri, istisnaları və ödəniş şərtlərini oxu. Uyğunluq konkret kredit sənədlərindən və tətbiq olunan cari şərtlərdən asılıdır. Anlaşılmayan bəndləri ehtimalla yozma.
İpoteka üçün əmlak sığortası nələri əhatə edir?
Əhatə olunan risklər seçilmiş sığorta məhsulunun müqaviləsində göstərilir. Bütün sığorta müqavilələrinə aid vahid risk siyahısı vermək düzgün olmaz. Təklifdə hansı hadisələrin təminata daxil olduğunu, hansı istisnaların tətbiq olunduğunu və ödəniş şərtlərinin necə yazıldığını yoxla. Konkret risk barədə məlumatı həmin təklifin aktual sənədindən götür. Beləcə, sığortanın əhatə dairəsini dəqiq anlayarsan.
İpoteka üçün əmlak sığortasının qiyməti necə müəyyən olunur?
Сığorta haqqı hər təklifdə ayrıca göstərilir. Qiymət və ya захар üzrə orta məbləğ barədə ümumi rəqəm deməkdənsə, qarşındakı təklifin şərtlərini əsas götür. Sığorta haqqını təminat, məbləğ, istisnalar və müqavilənin digər şərtləri ilə birlikdə müqayisə et. insure.az-da əmlak sığortası üzrə 10-dan çox sığorta şirkətinin təkliflərini bir platformada nəzərdən keçirə bilərsən.
İpoteka üçün əmlak sığortasını onlayn almaq mümkündürmü?
Bəli, insure.az-da əmlak sığortası təkliflərini onlayn müqayisə edib sığorta müqaviləsini rəqəmsal qaydada rəsmiləşdirə bilərsən. Əvvəlcə əmlak və sığortalı barədə məlumatları düzgün daxil et. Sonra təkliflərin sığorta haqqını, təminatını və istisnalarını oxu. Onlayn sığorta prosesi bankın kredit qərarını və kredit müqaviləsindəki tələbləri əvəz etmir. Seçdiyin şərtləri kredit sənədləri ilə ayrıca tutuşdur.
Sığorta seçməzdən əvvəl ipoteka müqaviləsində nəyi yoxlamalıyam?
Əvvəlcə kredit müqaviləsində sığorta ilə bağlı bəndləri tap və oradakı tələbləri ayrıca qeyd et. Sonra sığorta təklifindəki təminatı, sığorta məbləğini, istisnaları və qüvvədəolma müddətini həmin məlumatlarla tutuşdur. Rəsmiləşdirmədən əvvəl əmlak və sığortalı barədə daxil etdiyin məlumatları, sığorta haqqını və ödəniş şərtlərini də yoxla. Sənəd tələbləri üçün əsas götürəcəyin mənbə öz kredit müqavilən və cari rəsmi məlumat olmalıdır.

